Pourquoi le taux de change appliqué à un retrait à l'étranger diffère-t-il de celui affiché en ligne ?
Le taux consulté sur un convertisseur en ligne juste avant de partir ne correspond presque jamais exactement à celui débité sur le compte après un retrait à l'étranger. Marge, conversion dynamique, frais : les vraies raisons.
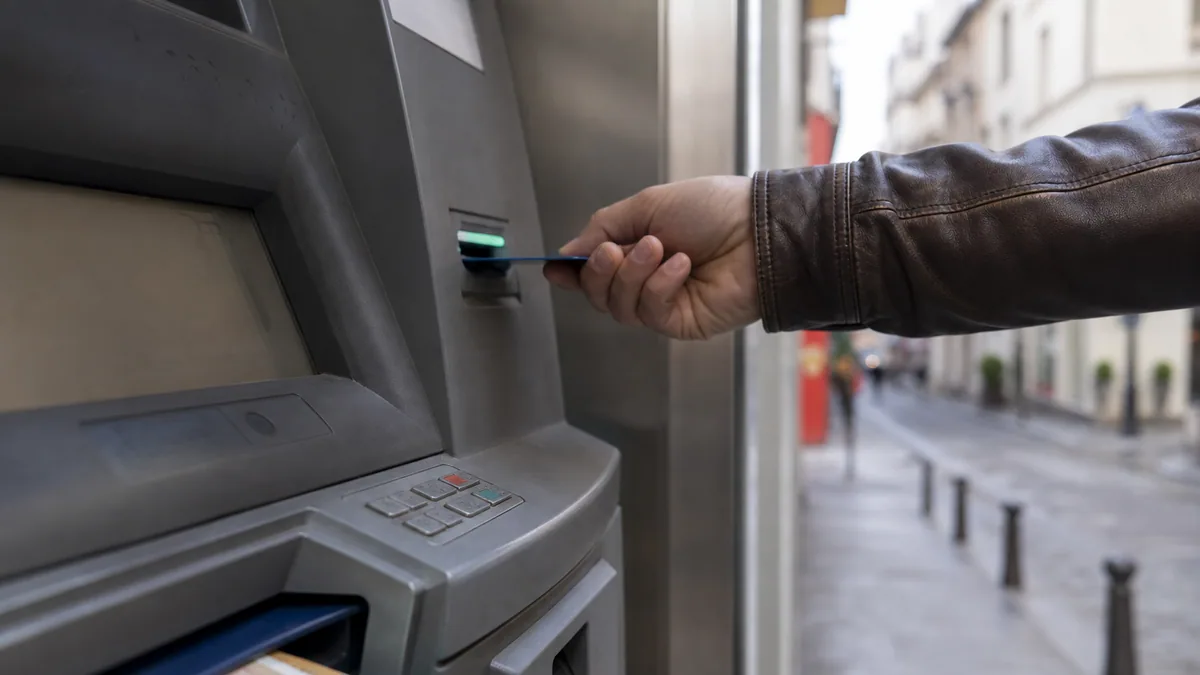
Un convertisseur en ligne consulté juste avant de partir en voyage affiche un taux précis, souvent utilisé pour estimer le budget nécessaire sur place. Pourtant, une fois arrivé à destination, le montant réellement débité sur le compte bancaire après un retrait ne correspond presque jamais exactement à ce calcul initial, générant parfois une légère incompréhension au moment de consulter son relevé de compte.
Cet écart, loin d’être une erreur ou une anomalie, résulte de plusieurs mécanismes bien précis propres au fonctionnement du change bancaire, qu’il vaut la peine de comprendre avant tout déplacement à l’étranger.
Le taux interbancaire, une référence inaccessible aux particuliers
Le taux affiché sur la grande majorité des convertisseurs en ligne gratuits correspond au taux interbancaire, celui auquel les grandes institutions financières échangent des devises entre elles sur les marchés internationaux, généralement pour des volumes considérables. Ce taux de référence, bien qu’utile pour se faire une idée générale, ne reflète jamais le taux réellement accessible à un particulier lors d’une opération de change classique.
Entre ce taux de référence et celui effectivement appliqué à un retrait ou un paiement à l’étranger s’intercale systématiquement une marge, prélevée par la banque ou le prestataire de paiement concerné, une pratique parfaitement légale et courante dans le secteur bancaire international.
La marge bancaire, rarement mise clairement en avant
| Élément | Effet sur le taux réellement appliqué |
|---|---|
| Taux interbancaire de référence | Non accessible directement aux particuliers |
| Marge de la banque ou du prestataire | Ajoutée au taux de référence, variable selon l’établissement |
| Conversion dynamique (DCC) | Taux généralement nettement moins favorable |
| Fluctuation continue des marchés | Écart naturel entre deux moments de consultation |
| Frais fixes éventuels par opération | S’ajoutent parfois en complément de la marge sur le taux |
Cette marge varie très sensiblement d’un établissement à l’autre : certaines banques en ligne et cartes spécialisées dans les voyages appliquent une marge minime, très proche du taux interbancaire réel, tandis que des établissements plus traditionnels peuvent appliquer une marge nettement plus significative, sans toujours la présenter de façon parfaitement transparente au moment de l’ouverture du compte ou de la souscription de la carte.
Le piège fréquent de la conversion dynamique
De nombreux distributeurs automatiques et terminaux de paiement à l’étranger proposent, au moment de l’opération, un choix entre être débité dans la devise locale ou directement en euros, une option connue sous le nom de conversion dynamique. Si cette seconde option peut sembler rassurante en affichant immédiatement un montant familier, elle cache presque systématiquement un taux de change nettement moins favorable que celui appliqué automatiquement par la banque d’origine du client.
Refuser systématiquement la conversion dynamique et choisir d’être débité dans la devise locale, laissant ainsi la conversion s’effectuer par sa propre banque selon ses conditions habituelles, permet dans la grande majorité des cas d’obtenir un taux de change plus avantageux au final.
Une fluctuation continue qui explique aussi l’écart
Au-delà de la marge appliquée par les intermédiaires financiers, le taux de change lui-même évolue en continu sur les marchés internationaux, parfois de façon notable en quelques jours seulement selon le contexte économique et géopolitique du moment. Un taux consulté sur un convertisseur en ligne plusieurs jours avant un voyage, puis comparé au taux réellement appliqué lors d’un retrait effectué sur place, reflète donc naturellement cette évolution du marché, indépendamment de toute marge bancaire additionnelle.
Comment limiter l’écart et optimiser ses retraits à l’étranger
- Comparer les conditions de change de sa carte bancaire habituelle avant tout voyage à l’étranger, en particulier la marge appliquée sur le taux.
- Refuser systématiquement la conversion dynamique proposée par les distributeurs et terminaux de paiement, en choisissant la devise locale.
- Envisager une carte bancaire spécialisée voyage si les retraits à l’étranger sont fréquents, certaines offrant une marge très réduite.
- Privilégier des retraits moins fréquents mais plus importants, pour limiter le cumul de frais fixes éventuels par opération.
- Vérifier le relevé de compte après le voyage pour identifier précisément la marge réellement appliquée par sa banque sur chaque opération effectuée.
D’autres imprévus financiers liés aux déplacements
Ce type d’écart entre une estimation initiale et un montant réellement débité rejoint d’autres situations financières bien connues des voyageurs, comme celle abordée dans notre article sur la carte bancaire avalée par un distributeur, où un autre imprévu bancaire courant à l’étranger mérite également d’être anticipé avant tout déplacement.
En pratique
L’écart entre le taux de change affiché en ligne et celui réellement appliqué à un retrait à l’étranger résulte principalement de la marge prélevée par la banque sur le taux interbancaire de référence, du piège fréquent de la conversion dynamique, et de la fluctuation continue des marchés financiers. Refuser systématiquement la conversion en euros au distributeur et comparer les conditions précises de sa carte bancaire avant un voyage permettent, dans la plupart des cas, de limiter significativement cet écart et le coût réel du séjour.
Questions fréquentes
Qu'est-ce que le taux interbancaire affiché sur les convertisseurs en ligne ?
Le taux interbancaire, aussi appelé taux de change de référence, correspond au taux auquel les grandes banques échangent des devises entre elles sur les marchés financiers internationaux. C'est ce taux que reflètent la plupart des convertisseurs en ligne gratuits, mais il ne correspond jamais exactement au taux réellement appliqué à un particulier lors d'un retrait ou d'un paiement à l'étranger, une marge étant systématiquement ajoutée par l'intermédiaire financier utilisé.
Pourquoi ma banque applique-t-elle une marge sur le taux de change ?
Cette marge constitue une source de revenu pour la banque ou le prestataire de paiement, en complément ou parfois en remplacement de frais de change explicites. Son montant varie sensiblement d'un établissement à l'autre, certaines banques et cartes spécialisées dans les voyages appliquant une marge très réduite, quasiment proche du taux interbancaire, tandis que d'autres établissements plus traditionnels appliquent une marge plus significative sans toujours la présenter clairement au client.
Qu'est-ce que la conversion dynamique proposée par certains distributeurs ?
La conversion dynamique, ou DCC pour Dynamic Currency Conversion, est une option proposée par certains distributeurs automatiques ou terminaux de paiement à l'étranger, qui convertit immédiatement le montant dans la devise du compte du client, en euros par exemple, plutôt que de laisser la conversion s'effectuer par la banque d'origine. Le taux appliqué dans ce cas est presque systématiquement moins favorable que celui de la banque, ce qui en fait une option généralement à refuser.
Comment savoir si un distributeur propose une conversion dynamique ?
Le distributeur propose généralement un choix explicite à l'écran entre être débité dans la devise locale ou directement en euros, parfois accompagné d'un taux de change affiché immédiatement à titre indicatif. Choisir systématiquement l'option dans la devise locale, même si le montant affiché en euros semble à première vue plus rassurant, permet d'éviter la marge généralement plus élevée appliquée par la conversion dynamique.
Le taux de change varie-t-il vraiment d'un jour à l'autre ?
Oui, les taux de change entre devises fluctuent en continu sur les marchés financiers internationaux, parfois de façon assez marquée en quelques jours seulement selon le contexte économique. Un taux consulté sur un convertisseur en ligne avant un voyage ne reflète donc qu'une photographie à un instant précis, susceptible d'avoir légèrement évolué au moment réel du retrait ou du paiement effectué à l'étranger.
Existe-t-il des cartes bancaires sans frais de change à l'étranger ?
Oui, plusieurs banques en ligne et néobanques proposent des cartes spécifiquement conçues pour limiter, voire supprimer, les frais de change et appliquer une marge très proche du taux interbancaire réel. Comparer les conditions précises de sa carte actuelle avec ce type d'offre avant un voyage à l'étranger permet souvent de réaliser une économie sensible sur l'ensemble des retraits et paiements effectués sur place.
À lire aussi
Dans la même veine
Analyste financier : avantages et inconvénients à considérer
Analyste financier : avantages, contraintes, compétences, études et critères concrets pour choisir une carrière exigeante et évolutive dans la finance.
Assurance Chihuahua : Solutions abordables pour la race la plus petite du monde
Assurance Chihuahua : comparez garanties, exclusions et astuces pour protéger votre petit chien avec une formule adaptée à votre budget maîtrisé.
Assurance habitation punaises de lit justificatif sinistre : quels documents fournir pour être indemnisé ?
Assurance habitation et punaises de lit : découvrez les justificatifs à fournir, la marche à suivre et les exclusions pour optimiser votre indemnisation.